米国債10年5%再テスト|長期金利を押し上げた3つの部品を分解する
 MS マーケット総合研究所
※本記事にはアフィリエイト広告を含みます。
9月14日、米10年債利回りは取引時間中に一時5%を超え、2023年10月以来の水準を試しました。一方、米財務省の日次系列では同日の10年債利回りは4.97%。瞬間的な一時高値と公式の日次値は、分けて考える必要があります。
さらに重要なのは、今回の5%が2023年と同じ5%ではないことです。2023年10月は政策金利が5.25〜5.50%にあり、10年債が政策金利を下回る逆イールドでした。今回は長期側が短期側を上回る順イールドの下で10年債が5%を試している点に違いがあります。
だから本稿では「低金利時代の終焉」とは断定しません。市場が長く持ってきた「いずれ10年金利は4%を割って戻る」という前提を、検証可能な仮説へ格下げします。政策金利ではなく長期金利から市場が規律を受け始めた——この市場の性格の変化が本物なのか。予想短期金利、インフレ期待、タームプレミアム、財政、原油、世界の長期金利を分解して確認します。
本記事のPoint!
- 5%は「一時高値」とTreasury日次値を分けて確認する
- 2023年との違いは金利水準だけでなくイールドカーブの向き
- 年末の数値で反証できる条件を先に決めておく
【PR】100円から取引できるFX!

何が起きたか:数字を正確に置く
最初に「5%」という数字を正確に置きます。9月14日の米10年債利回りは取引時間中に一時5.01%まで上昇しました。しかし、その後は買いが入り5%を下回りました。米財務省の9月14日の日次イールドカーブでは、2年債4.37%、10年債4.97%、30年債5.34%です。
したがって、本稿では「5%を突破して定着した」とは書きません。正確には、取引時間中に一時5%を超え、その後は大台の手前へ戻ったという状態です。一時高値と米財務省やFREDの公式日次系列を混ぜず、同じ基準で比較することが重要です。
前回、10年債が市場取引で5%台を試したのは2023年10月です。しかし当時と今回ではイールドカーブの形が異なります。2023年10月のFF誘導目標は5.25〜5.50%。長期の10年債利回りが政策金利を下回る逆イールドでした。市場は将来の景気減速や利下げを長期側に織り込んでいたと考えることができます。
今回は、9月14日時点で2年債4.37%に対して10年債4.97%、30年債5.34%。10年−2年スプレッドは+60bpです。つまり、同じ「10年5%近辺」でも、短期より長期の金利が高い順イールドの状態で5%を試している点が2023年とは異なります。
経路を振り返ると、米財務省の日次系列で10年債利回りは9月1日の4.79%から、9月10日4.95%、9月11日4.96%、9月14日4.97%へ上昇しました。9月14日の市場取引では一時5.01%まで上昇しており、中東情勢と原油高によるインフレ懸念、追加利上げ観測、長期債の供給、長期間債券を保有するために投資家が要求する期間補償など、複数の要因が同時に価格へ反映されている可能性があります。
一方、9月16日のFOMCを控えた現時点で、FF誘導目標は3.50〜3.75%です。7月会合では9対3で据え置きが決まりましたが、反対した3名は25bpの利上げを主張しました。2023年の政策金利ピーク5.25〜5.50%と比べれば、現在の政策金利そのものは1.75ポイント低い水準から始まっています。
9月14日の10年債利回り4.97%と、現在のFF誘導目標3.50〜3.75%の中間値3.625%を比較すると、その差は+134.5bpです。2023年のように政策金利の下に10年債が位置する局面とは異なり、現在は長期側が政策金利を大きく上回っています。今回の5%を考えるうえでは、この「順イールドでの高い長期金利」という違いが重要です。
なお、9月16日のFOMCでは政策金利が変更される可能性があります。本稿はFOMC結果公表前の9月16日時点で作成しているため、決定後は政策金利と10年−FFスプレッドを最新値へ更新します。重要なのは、利上げの有無だけでなく、決定後に2年債と10年債、30年債がそれぞれどう反応するかです。
テクニカル面では、LPL Financialは4.70〜4.75%付近を上回った後の次の抵抗帯として、2006〜07年につけた5.25〜5.35%付近を挙げています。ただし、これは「次に必ずそこへ行く」という予測ではありません。9月14日に5%到達後すぐ買いが入ったように、高い利回りそのものが需要を呼び戻す可能性もあります。
| 項目 | 値 | 時点 |
|---|---|---|
| 10年債・一時高値 | 5.01% | 9月14日・取引時間中 |
| 10年債・Treasury日次 | 4.97% | 9月14日 |
| 2年債 | 4.37% | 9月14日 |
| 30年債 | 5.34% | 9月14日 |
| 10年−2年 | +60bp | 9月14日 |
| FF誘導目標 | 3.50〜3.75% | 9月16日・FOMC結果公表前 |
| 10年−FF目標レンジ中間値 | +134.5bp | 10年4.97%/FF中間値3.625% |
※10年−FFスプレッドは、9月14日の米10年債日次値4.97%と、9月16日のFOMC結果公表前に有効なFF誘導目標3.50〜3.75%の中間値3.625%との差で算出しています。FOMC決定後は最新の政策金利に更新します。
Point!①
▶5%は一時タッチ。
意味があるのは5%という数字だけではなく、2023年の逆イールドとは違う「カーブの向き」です。
データを見ながら市場を分析
▶TradingView
市場動向の正確な把握には、10年債利回りや期待インフレ率、FF先物といったマクロ経済指標の日々の確認が不可欠です。これら多岐にわたる指標を効率的に追い、「データを見ながら市場を分析」するには高機能なチャートツールの活用が便利です。世界中の幅広い市場データにアクセスできるTradingViewの公式ページをぜひチェックし、日々の相場分析にお役立てください。
※PR

\LINE登録で分析レポートをゲット!/
LINEマガジン限定で、深掘りマーケット情報や最新ロジックの詳細を無料で配信。今すぐ友だち追加して、ワンランク上の情報を手に入れましょう!

分解─10年=予想短期金利パス+インフレ期待+タームプレミアム
10年債が5%近辺まで上昇した理由を、一つの物語だけで説明するのは危険です。「財政が悪いから」「原油が上がったから」「FRBが利上げするから」のどれか一つではなく、複数の部品が同時に動いています。
1. 予想短期金利の経路
9月14日時点では、9月16日のFOMCで25bpの利上げが行われる確率を市場が約90%織り込んでいました。Commerzbankの整理では、同日時点の先物市場は2026年末までに合計約50bp、2027年末までに約80bpの追加引き締めを織り込んでいます。
つまり、5%の一部には「FRBがすでに高い金利を維持しているから」ではなく、これからの政策金利経路を市場が上方修正した分が含まれています。
背景には、インフレの粘着性があります。8月CPIは9月11日公表値で前月比+0.4%、前年比+3.4%。食品とエネルギーを除くコアCPIは前月比+0.3%、前年比+2.4%でした。ガソリン指数は前月比3.9%上昇し、月次の総合CPI上昇の3分の1超を占めています。
2. インフレ期待
10年ブレークイーブン・インフレ率は9月中旬時点で2%台後半ではなく、2.3%台後半を中心とする水準です。長期の期待インフレが4%や5%へ暴騰しているわけではありません。
したがって、名目10年債が5%近辺まで上昇したことを「市場のインフレ期待が制御不能になった」と読むのはデータと整合しません。原油ショックによる短期的な物価上昇懸念は強まっているものの、長期期待にはまだアンカーが残っているという見方も成立します。
3. タームプレミアム
タームプレミアムとは、投資家が長期間にわたって債券を保有し、金利変動やインフレ、供給などの不確実性を引き受けるために要求する追加的な補償です。
NY連銀のACM推計を使うと、この成分がどちらへ向いているかを確認できます。2010年代にはタームプレミアムがゼロ近辺やマイナス圏に入る期間もありました。それと比べれば現在はプラス圏にあり、長期債を持つために投資家がより多くの補償を要求している可能性があります。
ここで財政が関係します。対公衆債務はGDP比約100%規模にあり、CBOでは純利払いも年間1兆ドル規模へ拡大する見通しです。国債供給が増えるなか、投資家が長期債を吸収するためにより高い利回りを要求すれば、タームプレミアムの上昇要因になります。
ただし、ここでも本丸を一つに決めません。期待インフレだけの暴騰でも、財政だけの問題でも、FRBだけの問題でもない。予想金利パス、インフレ期待、実質金利、国債供給、タームプレミアムがどの割合で寄与しているかを継続的に見ることが重要です。
Point!②
9月14日時点の先物市場は、2027年末までに約80bpの追加引き締めを織り込んでいました。
5%の一部は「FRBがこれから上げる」という予想そのものです。
決算データを見ながら市場を分析
企業決算だけでなく、株価指数や為替など複数市場の値動きを確認したい場合は、取扱商品の違いや取引条件も確認したうえで比較することが重要です。
※PR
\EDGE LOGIC LABで学ぶ分析力!/
LINEマガジン限定で、深掘りマーケット情報や最新ロジックの詳細を無料で配信。今すぐ友だち追加して、ワンランク上の情報を手に入れましょう!

【PR】FX取引高4年連続・世界第1位!

構造か循環か、そして反対仮説
今回の長期金利上昇を「構造変化」か「一時的ショック」かの二択にする必要はありません。実際には、数年単位で残る構造要因と、数週間から数カ月で剥落する可能性がある循環要因が重なっていると考えるほうが自然です。
構造側では、米国の債務残高、財政赤字、国債発行量、利払い費の増加があります。大量の国債を市場が吸収するために、投資家が以前より高い利回りを要求するなら、それは長期側の金利を押し上げる方向に働きます。
さらに、米国債が持つ「安全性と流動性のためなら、多少低い利回りでも保有したい」という便利さプレミアムが縮小しているとの議論もあります。ただし、これも現時点で消滅したと断定する材料ではありません。
循環側では、中東情勢と原油が重要です。原油価格の上昇はガソリンや輸送コストを通じて物価へ直接影響するだけでなく、FRBの政策金利経路の予想を変えます。つまり、原油ショックはインフレ期待だけでなく、短期金利の予想経路を経由して長期金利へ波及する可能性があります。
財務省は市場流動性を支えるため国債バイバックも拡大しています。9月には長期ゾーンの買い戻し上限を拡大し、10〜20年債を約52億ドル買い入れたと報じられました。それでも10年金利は5%近辺まで上昇しています。
ここから「財務省が抑え込めなかった」と単純化するのも適切ではありません。バイバックの目的には市場機能や流動性改善も含まれ、一定額の買い戻しが長期金利を機械的に特定水準へ固定する制度ではないためです。
反対仮説①
▶米国だけの問題ではない
9月中旬にはドイツ、フランス、英国、豪州などでも長期金利が高水準へ上昇しました。米財政だけで全てを説明するなら、同じ時期に複数国の長期金利が上がった理由が残ります。
共通因子としては原油、世界的なインフレ圧力、金融引き締め、世界的なタームプレミアム上昇が考えられます。一方、米国固有の因子として財政赤字、国債発行量、便利さプレミアムの変化を分けて考える必要があります。
反対仮説②
▶強い成長を反映している
長期金利が上がる理由はインフレや財政悪化だけではありません。生産性や設備投資、名目成長率が強い場合、実質金利が高くても経済が耐えられるとの期待が長期金利を押し上げることがあります。
反対仮説③
▶原油が落ち着けば4%台前半へ戻る
この仮説が正しいなら、現在の5%近辺は新しい恒久的な均衡ではありません。原油の上昇が剥落し、インフレ期待や政策金利予想が低下すれば、長期金利も大きく反落する可能性があります。
だから本稿では、一過性か恒久かを現時点で決めません。混合要因として置き、どの要因が年末まで残るかを見るのが検証の中心です。
Point!③
同じ時期に独・英などの長期金利も上昇。
「米国だけの財政問題」では説明が足りません。

関連記事
7月米CPI(消費者物価指数)の発表を前に、FRBの金利政策はどう動くか。9月FOMC(9/15-16)での利上げ判断を分ける3つの基準、コア指数の伸び率、住居費の鈍化、サービス価格の粘着性をデータで検証し、ウォーシュ議長のメッセージと市場シナリオ別の実践ポイントまで詳しく解説します。
関連記事
7月米CPIでFRBの金利政策はどう動くか─9月利上げを分ける3つの判断基準
⇣詳細は下記リンクより⇣
【PR】プロのツールを無料で使おう!
波及① ─ 割引率と資産価格
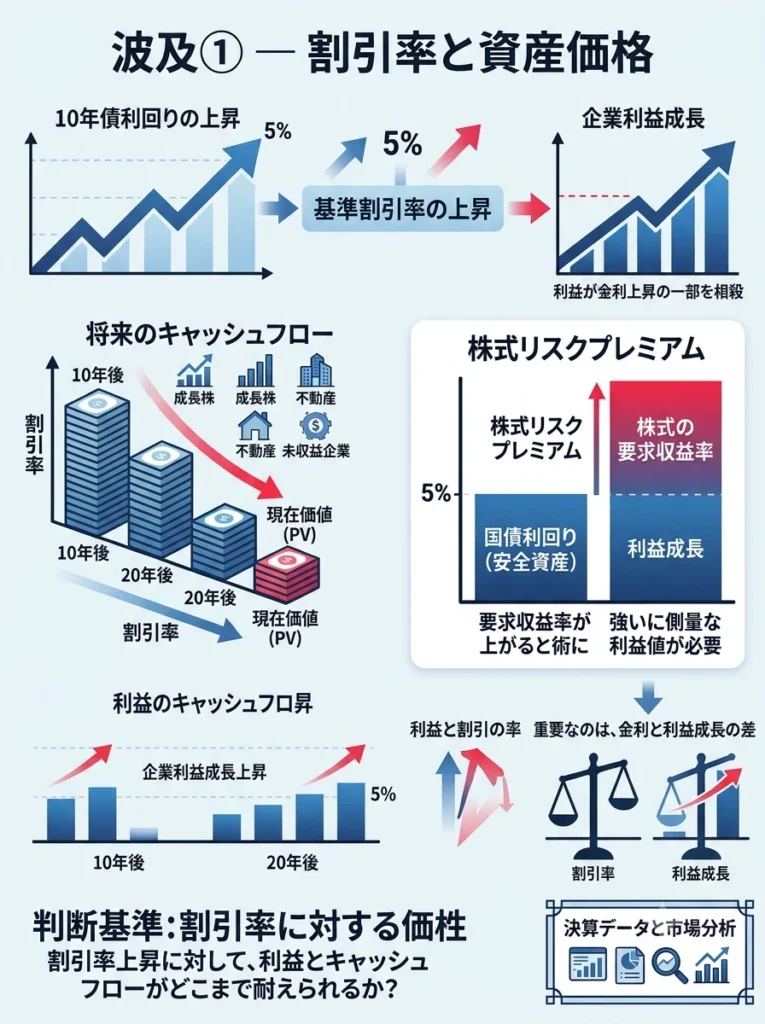
10年債利回りが5%近辺まで上昇する意味は、債券市場だけにとどまりません。株式、不動産、未収益企業など、将来のキャッシュフローを現在価値へ割り引いて評価する資産にとって、基準となる割引率が上昇するためです。
特に影響を受けやすいのは、利益の多くを遠い将来に期待されている資産です。10年後、20年後の利益が企業価値の大きな部分を占めるほど、割引率の上昇による現在価値への影響は大きくなります。
ただし、ここから「長期金利が5%なら成長株が崩壊する」と結論づけることはできません。割引率が上昇していても、企業利益がそれ以上のペースで伸びるなら、株価を支えることができます。
実際、9月14日時点でも米株式市場の強気相場が完全に崩れたわけではありません。利益成長が金利上昇の一部を相殺しているという見方もあります。重要なのは金利だけではなく、金利と利益成長の差です。
株式リスクプレミアムも確認する必要があります。安全資産とされる国債で5%近い利回りが得られるなら、株式を保有する投資家はそれ以上の期待収益率を要求します。国債利回りと株式の要求収益率が同時に上昇すれば、企業価値の評価にはより強い利益成長が必要になります。
不動産も同じです。将来の賃料収入を割り引いて価値を算出するため、長期金利上昇はキャップレートや資金調達コストを通じて価格へ影響します。ただし、供給不足や賃料上昇など別の要因が強ければ、価格が機械的に下落するわけではありません。
金についても一方向ではありません。利息を生まない金にとって実質金利上昇は一般に逆風ですが、財政や通貨価値への懸念、安全資産需要が同時に強まれば支えになります。
したがって、見るべきなのは「5%だから売る」ではありません。割引率上昇に対して、利益とキャッシュフローがどこまで耐えられるかです。
Point!④
割引率は上がった。
ただし株価は崩れていません。差をつくるのは利益成長です。
波及②:実体経済・財政・安全資産仮説
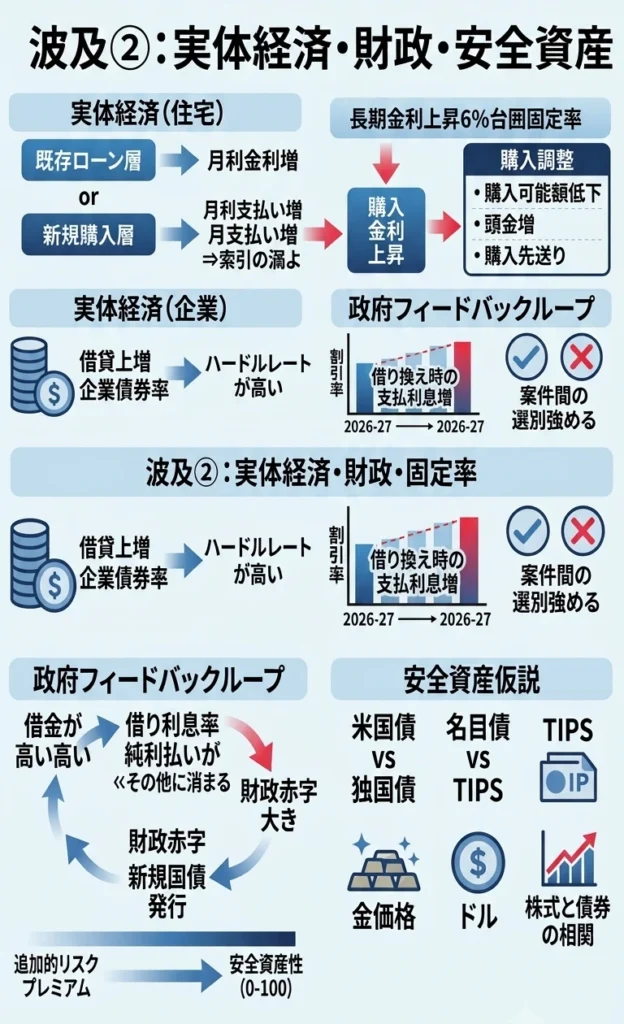
長期金利の上昇が実体経済へ伝わる代表的な経路が住宅ローンです。9月14日前後に報じられた30年固定住宅ローン金利は6%台後半。既存の固定金利ローンを持つ世帯全体が同時に影響を受けるわけではありません。
先に止まりやすいのは、新しく家を買う層です。同じ住宅価格でも金利が上昇すれば毎月の返済額は増えます。その結果、購入可能額を下げる、頭金を増やす、購入を先送りするといった調整が起こります。
つまり、「住宅市場が凍結した」というより、既存ローン層より新規購入層から取引量が縮みやすいと見るほうが正確です。
企業では、借入や社債の金利が高くなれば設備投資やM&Aに要求されるハードルレートが上がります。過去の低金利時に発行した債務を2026〜27年に借り換える企業では、同じ債務残高でも支払利息が増える可能性があります。
ただし、金利が高いからM&AやIPOが全て止まるわけではありません。期待収益率が資本コストを十分に上回る案件には資金が集まります。高金利は「活動をゼロにする」のではなく、案件間の選別を強める方向に働きます。
政府部門ではより直接的です。債務残高が大きい状態で借り換え金利が上昇すれば、純利払いは増加します。利払いが他の支出余地を圧迫し、さらに財政赤字を拡大させ、新規国債発行が増えれば、長期金利へ戻る財政フィードバックが生じる可能性があります。
一方、「米国債は安全資産ではなくなった」と断定するのも早すぎます。安全資産性は0か100かではありません。
米国債と独国債の利回り差、名目債とTIPSの差、金価格、ドル、株式と債券の相関を比較し、米国債だけに追加的なリスクプレミアムが乗っているのか、それとも世界全体で長期債価格が下落しているのかを確認する必要があります。
住宅、企業、政府、安全資産。それぞれに共通するのは、5%という数字自体ではありません。長期の資金調達コストが高い状態がどれだけ続くかが本当の問題です。
Point!⑤
住宅ローンは6%台後半。
「凍結」ではなく、新規購入層から先に止まりやすい構造です。
決算データを見ながら市場を分析
企業決算だけでなく、株価指数や為替など複数市場の値動きを確認したい場合は、取扱商品の違いや取引条件も確認したうえで比較することが重要です。
※PR
適応 ─ 投資家が確認すべき指標
長期金利が5%近辺まで上昇した環境では、デュレーションを取ることへの対価が再び見えるようになります。ゼロ金利期とは違い、長期間資金を固定すること自体に利回りが付くためです。
企業を見る場合も、遠い将来の期待成長だけではなく、現在のキャッシュフロー、負債構造、借り換え時期、利払い能力が以前より価格へ反映されやすくなります。
ただし「借金を減らして筋肉質になればよい」で終わらせることもできません。資金調達コストを恐れて研究開発、設備投資、人材投資まで削れば、将来の成長力を損なうからです。
重要なのは、投資によって得られる期待収益率が、上昇した資本コストを上回るかどうかです。高い長期金利は事業活動を止めるというより、投資案件へより厳しい採算基準を求めます。
マクロを見る場合も10年債だけでは足りません。何が金利を押し上げているのかを切り分けるため、表-(1)の指標を組み合わせで確認します。
特に重要なのは、10年債の絶対水準だけではなくACMタームプレミアムと独英10年債の方向です。
米10年が高くても、ACMが大きく低下し、独英の長期金利も同時に反落するなら、「構造的な世界的長期金利上昇」という仮説は弱くなります。
逆に独英が低下しても米国だけ高止まりするなら、国債供給や財政など米国固有要因の説明力が上がります。
水準ではなく、複数の市場がどちらへ向いているかを見ることで、「なぜ5%なのか」を更新できます。
表-(1)指標のくみあわせ
| 指標 | 出典 | 頻度 | 何を見るか |
|---|---|---|---|
| 10年債日次値 | FRED DGS10/Treasury | 日次 | 4.7〜5.2%帯を維持するか |
| 10年BEI | FRED T10YIE | 日次 | 名目金利上昇のうち期待インフレ分 |
| ACMタームプレミアム | NY連銀 | 更新時 | 期間補償の寄与が拡大か縮小か |
| FF先物 | CME FedWatch | 日次 | 市場が織り込む政策金利経路 |
| 独・英10年 | 各国市場 | 日次 | 米固有かグローバルか |
| 30年住宅ローン | Freddie Mac PMMS | 週次 | 実体経済への波及 |
| 純利払い | CBO/米財務省 | 月次・年次 | 財政フィードバック |
| WTI/Brent | 市場データ | 日次 | 循環要因の剥落判定 |
Point!
見るべきは10年の数字だけではありません。
ACMと独英10年の「向き」が原因を切り分けます。
検証期間の設計|この記事が間違っていたと判断する条件とは?
本稿が断言するのは「低金利時代が終わった」ことではありません。断言するのは、長期金利の新しい水準について検証期間に入ったということです。
市場分析を後付けの物語にしないためには、最初に「何が起きたら自分の見方を変えるか」を決める必要があります。
判定日は2026年12月31日。基準にはFRED DGS10の日次値を使います。ニュースの瞬間的な高値ではなく、同じ公式系列で答え合わせをします。
本稿の反証条件とは?
- 4.50%未満
原油ショックなど循環要因の寄与が大きかった可能性が高まります。「4%方向へ戻る」という従来の前提は生き残り、本稿の見立てを修正します。 - 4.50〜4.70%
判定保留。構造要因と循環要因が混在している可能性が残るため、次の四半期まで再判定を延長します。 - 4.70〜5.20%の範囲を維持し、10年−FFが+100bp以上
「順イールド下でも高い長期金利が残る」という仮説の説明力が残ります。 - 5.20%超
国債供給、財政、タームプレミアムの寄与を改めて検証します。次稿では財政プレミアムを主軸に分解します。
さらに、金利水準とは別の反証条件を置きます。ACMタームプレミアムが年末までに現在から50bp以上低下するなら、「タームプレミアムが長期金利上昇の主因」という見方の比重を下げます。
海外金利も同様です。独・英10年が大きく低下しても米10年だけ高い状態が残るなら、米国固有の財政・国債供給要因が強まります。
反対に米国、ドイツ、英国が同時に低下するなら、原油や世界的なインフレ、世界的タームプレミアムといった共通因子の説明力が上がります。
重要なのは、上がったら「やはり構造変化だった」、下がったら「一時的だった」と後から物語を作らないことです。条件を先に決め、数字が反対を示したら見方を変える。本稿では、そのための判定ラインを残します。
Point!⑥
▶年末の10年債で答え合わせとは?
4.50%を下回れば、本稿の見立ては修正します。
決算データを見ながら市場を分析
企業決算だけでなく、株価指数や為替など複数市場の値動きを確認したい場合は、取扱商品の違いや取引条件も確認したうえで比較することが重要です。
※PR
よくある質問|FAQ
米10年債は5%を「突破」したのですか?
取引時間中には一時5%を超えましたが、米財務省の9月14日日次系列では4.97%です。そのため本稿では「一時5%にタッチ」と表現します。確認するときはFRED DGS10または米財務省Daily Treasury Par Yield Curve Ratesを使い、一時高値と公式系列を分けます。
2023年10月の5%と何が違うのですか?
イールドカーブの向きが違います。2023年10月はFF誘導目標が5.25〜5.50%にあり、10年債が政策金利を下回る逆イールドでした。今回は長期側が短期側を上回る順イールドで5%近辺を試しています。同じ5%でも市場が価格へ入れている期間補償や将来の金利経路が異なります。
FOMCで利上げなら長期金利もさらに上がりますか?
必ずしも同方向には動きません。タカ派的な政策によって将来のインフレ抑制への信頼が高まれば、2年債など短期側が上昇する一方で30年債など長期側が低下する場合があります。逆に市場想定よりハト派なら短期側が低下しても、長期側にインフレや期間補償が乗る可能性があります。2年と30年を含めてカーブ全体を確認する必要があります。
米国債は安全資産ではなくなったのですか?
現時点でそのように断定する材料ではありません。米国債と独国債の利回り差、TIPS、金価格、ドル、株式と債券の相関などの相対価格で確認します。世界の長期金利が同時に上昇している局面では、米国固有の要因とグローバル要因を切り分ける必要があります。
出典・更新
データ確認:2026年9月15日
FOMC部分:9月16日結果公表後に更新
- U.S. Treasury|Daily Treasury Par Yield Curve Rates
- FRED|DGS10
- FRED|10-Year Breakeven Inflation Rate
- BLS|Consumer Price Index August 2026
- Federal Reserve Bank of New York|Treasury Term Premia
- CBO|Budget and Economic Outlook
- Freddie Mac|Primary Mortgage Market Survey
- Federal Reserve|FOMC
- Bloomberg|9月14日米国債市場
- Kitco/LPL|10年債テクニカル
著者
MSマーケット総合研究所
Research(リサーチ部門)
ジェシカ・ミラー

【担当部門】
マクロ経済/金融政策/企業分析
結論|Opinion
5%は魔法の数字ではありません。今回の意味は、2023年とは違い、順イールドの下で10年債が5%を試したことにあります。
それが長期金利の新しい分水嶺なのかは、まだ決まっていません。原油ショックが剥落したあと10年債が4%台前半へ戻るなら、今回の上昇は循環要因の比重が大きかったことになります。
反対に年末まで4.70〜5.20%付近を維持し、政策金利との正のスプレッドが残るなら、長期側で投資家が要求する金利そのものが以前とは変わった可能性を再検証する必要があります。
いま断言すべきなのは「低金利時代が終わった」ことではありません。市場が長く持ってきた「いつか4%を割って戻る」という前提を、検証可能な仮説として扱う期間に入ったことです。
市場の「性格」が本当に変わったのか。それを決めるのは、いまの物語ではありません。原油が落ち着いたあと、タームプレミアムと世界の長期金利がどう動き、そして12月31日の10年債がどこにいるか。その数字が答えます。
※本記事は金融市場に関する一般的な情報提供を目的としたもので、特定の金融商品の売買を推奨するものではありません。
▶︎EDGE LOGIC LABで学ぶ!
価格予想を「当てる」のではなく、経済指標の数字が変わったときに自分の仮説を修正できる分析ロジックを身につけたい方へ。
LINEでは、MSマーケット総研の分析コンテンツやEDGE LOGIC LABに関する情報をご案内しています。

