ダリオ「3年以内に債務危機」警告|米国債の買い手は誰か、日本の投資家が見る4つの数字
 MS マーケット総合研究所
- 関連記事
- 1. 何を、どこで語ったのか|10月6日と7日の発言を切り分ける
- Point!
- 2. 債務の「機械」|利払いが支出を締め出す算術
- 用語解説
- 3. 米国債の買い手は誰か|日中の「保有減」をどう読むか
- \LINE登録で分析レポートをゲット!/
- 4. AIは同じ資本を奪い合う|バブル警告と債務危機の接点
- 5. 誰が負担するのか|「美しいデレバレッジ」の算術
- 用語解説
- 6. 日本の投資家への接続|ヘッジ後利回りで見る米国債・円・株・金
- Point!
- 7. 仮説を捨てる条件|4つの数字で「3年」を点検する
- 8. よくある質問|FAQ
- 9. 結論|Opinion
- \LINE登録で分析レポートをゲット!/
※本記事はPR(広告)を含みます。
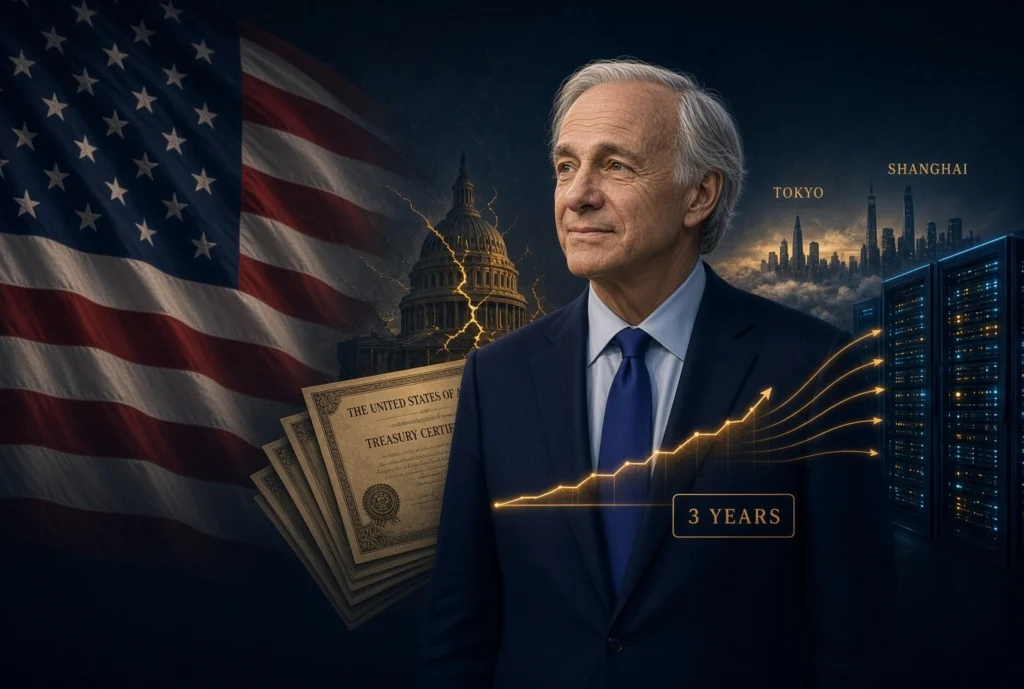
ブリッジウォーター創業者のレイ・ダリオ氏は10月6日、シンガポールでのBloomberg Televisionのインタビューで、米国の債務危機は今後3年以内にあり得ると改めて警告しました。
根拠に挙げたのは、海外マネーへの依存と、中国・日本の需要後退です。
翌7日のフォーブス・グローバルCEOカンファレンスでは、AIを「典型的なバブル」と呼びました。
本記事では二つの発言を混ぜずに整理し、
日本の投資家が確認すべき数字に落とし込みます。
関連記事
中国の米国債保有が歴史的低水準へ、ドルの覇権と金・暗号資産への資金シフトを徹底解説|記事詳細▶
本記事のPoint!
・10月6日(Bloomberg TV):債務危機は「今後3年以内」。借り入れの約3分の1を海外に頼り、中国は積み増さず、日本は資金を取り戻したい
・10月7日(フォーブス会議):AIは「典型的なバブル」。金利上昇と資産の現金化が引き金になり得る
・見るべきは利回りの水準ではなく、赤字比率・国別の実需・タームプレミアム・ヘッジ後利回り差の4つの方向
発言は日付と場ごとに分けて整理しています。
何を、どこで語ったのか|10月6日と7日の発言を切り分ける
10月6日(火)、シンガポールでのBloomberg Televisionのインタビューで、レイ・ダリオ氏は、米国が借り入れの約3分の1を海外資本に頼り、その多くが日本と中国だと指摘しました。
出典:Bloomberg
中国は地政学的な理由から米国債をこれ以上積み増したくない、と述べました。日本は多額の資金を貸してきたが、その多くを取り戻したいと考えている、と説明しました。そのうえで、米国の債務危機は今後3年以内にあり得ると改めて警告しました。財政赤字は約2兆ドル(GDP比約6%)に達しているとの認識です。
同じインタビューで、金利上昇の痛みは住宅ローンや自動車ローンなど持たざる側に先に及び、データセンター投資への影響は後になると述べました。ハイパースケーラー(巨大IT企業)が投資資金を債務で賄う傾向を強めている点にも触れました。
翌10月7日(水)、同じシンガポールのフォーブス・グローバルCEOカンファレンスでは、AIを「典型的なバブル」と呼び、弾ける局面に「近づいている」との認識を示しました。AIの詳細は後の章で扱います。
3年という時計について見ると、ダリオ氏は2025年3月のBloombergのポッドキャスト「Odd Lots」でも3年前後(前後1年)と述べ、2026年8月21日のLinkedIn投稿でも3年以内(誤差は約2年)としています。期限は1年半以上、同じ長さのまま先へ進んでいます。本記事では、時期の当否より構造の警告として扱います。Bloomberg Herald Business
反対側の見方として、ベッセント米財務長官は、成長と歳出抑制によって借り入れの軌道は非常に早く変わり得るとの立場を示しています。Seeking Alpha/TradingView
Point!
・10/6 Bloomberg TV(シンガポール):債務危機は「今後3年以内」、日中の需要後退、AI投資の債務化
・10/7 フォーブス会議(シンガポール):AIは「典型的なバブル」
・8/21 LinkedIn:3年以内(誤差約2年)、金は10〜15%
別の日の発言を一つの主張にまとめていません
債務の「機械」|利払いが支出を締め出す算術
ダリオ氏の枠組みでは、債務が返済能力より速く積み上がると、利払いが他の支出を押しのけていくと整理されています。著書『How Countries Go Broke』で示された見方です。
SOURCE|Herald Business
規模を見ると、連邦債務は40兆ドル超(2026年8月時点の報道)とされます。利払いは年約1兆ドル。満期を迎える元本約10兆ドルの借り換えを加えると、年間の債務返済は約11兆ドルとなり、歳入のおよそ2倍になると、ダリオ氏は2026年8月21日のLinkedIn投稿で推計しています。ここで数値は概数です。
SOURCE|Ray Dalio / LinkedIn・Herald Business
処方箋としては、赤字をGDP比約6%から3%へ縮めることが挙げられます。歳出削減・増収・金利低下を同時に進める考えです。
市場の現在地を見ると、米10年債利回りは10月1日に一時5.34%をつけ、2002年以来の高水準となりました。30年債利回りも9月30日に一時5.62%と、2002年以来の水準です。
SOURCE|Bloomberg Government
背景には、イラン情勢に伴うエネルギー価格の上昇、FRBの利上げ(9月16日に政策金利を3.75〜4.00%へ。2023年7月以来の利上げ)、政府の大量発行とAI投資による資金需要が重なっています。
SOURCE|Trading Economics
算術の核心は、国の平均調達金利が3%台にとどまる一方、満期分を現在の高い利回りで借り換えるたびに、その平均金利が徐々に上昇していく点です。10年債利回りは5%台にあります。つまり、市場金利の上昇は一度に財政へ反映されるのではなく、国債の満期と借り換えを通じて時間差で利払い費に効いてきます。
SOURCE|U.S. Department of the Treasury / Monthly Treasury Statement
用語解説
・利払い:年約1兆ドル
・借り換え込みの返済:年約11兆ドル(ダリオ氏)
・新発利回りが平均調達金利を上回る間、利払いは増え続ける
数値は概数です
米国債の買い手は誰か|日中の「保有減」をどう読むか
米財務省の国際資本統計(TIC)の7月分は、9月16日に公表されました。中国の米国債保有は6,180億ドルで、前月の6,334億ドルから154億ドル減少しました。2008年以来の低水準で、2013年のピーク約1兆3,000億ドルからは半分以下まで縮小しています。
日本は1兆1,040億ドルで、6月の1兆1,170億ドルから約130億ドル減少しました。依然として最大の海外保有国ですが、2月の1兆2,390億ドルからは保有額を減らしています。海外全体の米国債保有額も7月末時点で約9兆2,480億ドルとなり、6月から約500億ドル減少しました。詳細は米財務省 TIC Systemで確認できます。
ただし、この「保有減」をそのまま売却額と読むことはできません。第一に、保有残高には債券価格の変動が反映されます。利回り上昇によって米国債価格が下落すれば、新たな売却がなくてもドル換算の保有額は減って見えるためです。この点はNation Thailandも指摘しています。
第二に、TICは主として保管国ベースの統計です。米財務省自身も、第三国のカストディ口座を経由した場合、実際の所有国を完全には特定できないと説明しています。そのため、ベルギーなどの金融センターに計上された米国債の一部について、中国系資金が含まれている可能性があります。したがって、中国の6,180億ドルだけを「中国全体の実質保有額」と断定することはできません。
第三に、日本の7月末データは、7月31日に実施された日米の円買い協調介入と時期が重なります。日本と米国は、約40年ぶりの安値まで下落した円を支えるため、共同で円買い介入を行いました。詳細はAFP/Kuwait Timesで報じられています。
日本の米国債保有減には、大きく二つの経路が考えられます。一つは公的部門です。円安を止めるための為替介入ではドル流動性が必要になります。今回の協調介入では、米国債を直接売却するだけではなく、保有証券を担保にドルを調達できるFIMAレポ・ファシリティも利用されたと報じられています。そのため、介入額と米国債売却額を一対一で結び付けることはできません。
市場では、仮に日本が大規模な円買い介入を米国債の直接売却で賄えば、すでに上昇している米長期金利へ追加の上昇圧力をかける可能性があるとの懸念も出ていました。日米協調には、為替だけでなく米国債市場への波及を抑える意味もあったとの分析があります。
もう一つは民間部門の国内回帰です。日本国内の金利が上昇すれば、日本の機関投資家にとって海外債券を保有する相対的な魅力は低下します。日本の10年国債利回りは9月1日に一時3.000%へ上昇し、1996年以来の水準をつけました。Reutersが報じています。
同じ「日本の米国債保有減」でも、この二つでは意味が違います。公的部門の経路は、円安が進んだ局面でその進行を止めるために起こります。一方、民間投資家が海外資産から国内債券へ資金を戻す動きは、日本の金利上昇によって生じる資産配分の変化です。為替ヘッジをかけていない海外資産の縮小なら、それ自体が円買い要因になる場合もあります。
ダリオ氏が指摘する「日本が資金を国内へ戻したい」という力は、主として後者の文脈で読む方が自然です。7月のTICには価格変動、カストディ構造、公的介入、民間投資家の売買が混在するため、単月の保有減だけで「日本・中国が米国債から逃げ始めた」と結論づけるのは早計です。
次の確認点は、米財務省が2026年10月16日に公表予定としている8月分TICです。日本では7月末以降も為替介入が続いたため、7月単月よりも介入期全体の資金移動を確認しやすくなります。

\LINE登録で分析レポートをゲット!/
LINEマガジン限定で、深掘りマーケット情報や最新ロジックの詳細を無料で配信。今すぐ友だち追加して、ワンランク上の情報を手に入れましょう!

米国債・為替・金利を確認

AIは同じ資本を奪い合う|バブル警告と債務危機の接点
10月6日のBloomberg Televisionのインタビューで、レイ・ダリオ氏は、米国が海外資本に依存する一方、中国や日本による米国債需要が弱まれば、国債市場の需給と借入コストに圧力がかかり得ると警告しました。一方、AIインフラ投資でも巨額の債務調達が進んでいます。本稿ではこの二つを、政府とAI企業の大型資金需要が同時に信用市場へかかる「資本の奪い合い」として整理します。
SOURCE|Bloomberg / The Business Times
翌10月7日のForbes Global CEO Conferenceでは、AIを「典型的なバブル」と位置づけ、AI投資を支える巨額の債務と金利上昇の組み合わせに警戒を示しました。ダリオ氏は、バブルが弾ける局面にまだ到達してはいないものの、そこへ「近づいている」との認識を示しています。
SOURCE|Bloomberg / The Business Times
同じ会議で挙げられた引き金は大きく二つです。一つは金利上昇です。債務で資金を調達するAI投資では、調達金利が上がるほど投資採算への要求水準も高くなります。もう一つは資産を売却して現金化せざるを得ない状況です。富裕税など、含み益を現金へ換える必要を生じさせる政策も例として挙げられました。
SOURCE|Bloomberg / The Business Times
同会議では、株価上昇が一部の大型テクノロジー・AI関連銘柄へ集中している点もリスクとして意識されています。ダリオ氏はこれ以前にも、2026年7月30日公開の「The Diary of a CEO」で、1929年や2000年の局面と比較しながら、現在の市場には典型的なバブルの兆候があるとの見方を示していました。
SOURCE|Fortune
ここで、AIバブルと政府債務をつなぐ変数が金利です。ただし、順番を見る必要があります。AI株を起点にリスク資産が先に急落すれば、安全資産への資金逃避によって米長期金利はいったん低下する可能性があります。
しかし、その後に景気悪化で税収が落ち、景気対策などで政府支出が増えれば、財政赤字は逆に拡大しかねません。したがって、「長期金利が下がった=米国の債務問題が改善した」とは限りません。最後の章で金利水準だけではなく、タームプレミアムまで確認するのはこのためです。
誰が負担するのか|「美しいデレバレッジ」の算術
10月6日のBloomberg Televisionのインタビューで、ダリオ氏は、金利上昇の局面で最も締め付けられるのは持たざる側だと述べました。住宅ローンや自動車ローンが先に圧迫され、データセンター投資は後になると整理しました。Yahoo Finance
社会保障や利払いを含む政府の歳出は、景気が悪くても削りにくいと言えます。痛みが下に偏る配分の不公平が、やがて政治的な対立を生む、というのがダリオ氏の著書の枠組みです。著書では、こうした局面の参照例として1930年代が挙げられています。
モデル計算は、MSマーケット総合研究所の試算で、前提はすべて仮定です。前提として、市中保有の債務残高がGDP比約100%、利払いを除く赤字(一次赤字)がGDP比約3%、名目成長率4%、平均調達金利3.5%を置きます。この前提では、債務のGDP比は年約2.5ポイント上昇する結果になります。
平均調達金利が5%まで上がると、比率を横ばいに保つには名目成長率が約8%必要になります。この計算は、金利と成長率の関係が財政に与える圧力を示すための仮説的な整理です。
ダリオ氏のいう「美しいデレバレッジ」は、緊縮・債務再編・富の移転(増税など)・通貨供給の四つの手段を組み合わせ、名目成長率を名目金利より高く保つ考え方です。著書『Principles for Navigating Big Debt Crises』の枠組みとして紹介されています。
債務比率の式の上で効く変数は三つです。一次赤字の縮小、実質金利の抑制(金融抑圧)、名目成長です。うち後の二つは、貯蓄する側から借りる側への静かな移転になり得ます。
日本の例を一言で言えば、日銀による国債の大量保有と長い低金利のもとで、国債を持つ側は物価や金で測ると実質的に目減りしてきたと言えます。
用語解説
・債務比率の変化 ≒(金利-成長率)×債務比率+一次赤字
・金利が成長率を上回ると、十分な一次黒字がない限り比率は上がる
・金融抑圧:金利を物価より低く抑え、実質で債務を軽くする政策
前提はモデル上の仮定で、実績値ではありません
日本の投資家への接続|ヘッジ後利回りで見る米国債・円・株・金
米国債を見ると、10年債は5.3%前後、30年債は9月30日に一時5.62%です。すでに持っている人には評価損、これから持つ場合は高い利回り、という二面があります。
ヘッジ後利回りは概算で見てみます。FRBの政策金利は3.75〜4.00%、日銀の政策金利は1.25%(9月18日に引き上げ)です。共同通信 第一生命経済研究所 Trading Economics その差、約2.6ポイントが為替ヘッジコストの目安になります。為替ヘッジ付きで米10年債を持つと利回りは約2.7%となり、日本の10年国債(9月1日に一時3.000%)を下回る概算です。
この数字が意味するのは、円ヘッジで米国債を持つ理由が薄れている可能性です。日本は資金を取り戻したいというダリオ氏の見立てを、数字の面から裏付ける材料になります。
円については、前述の二つの経路のどちらが優勢かで、同じ保有減でも為替の環境が変わります。介入は円安が進む局面で起き、民間の国内回帰はそれ自体が円高要因になり得ます。
日本株については、金利上昇は銀行の利ざやには追い風になり得る一方、借り入れに頼る不動産などには逆風になり得ます。業種によって影響が分かれます。
金については、ダリオ氏は2026年8月21日のLinkedIn投稿で、資産の10〜15%を金に配分するとリスクを抑えつつリターンを高め得ると述べています。Herald Business これは本人の見解の紹介であり、配分を推奨するものではありません。
Point!
・米10年債:約5.3%
・ヘッジコストの目安:約2.6%(日米の政策金利差)
・ヘッジ後:約2.7%<日本10年債 3%前後
為替スワップのベーシスを含まない概算です
\経済指標や投資を本気で学びたい方は必見!/
【編集部おすすめ】株歴50年超のプロが今、買うべきと考える銘柄『旬の厳選10銘柄』シリーズ最新号公開中!
※PR
仮説を捨てる条件|4つの数字で「3年」を点検する
「3年以内に米国の債務問題が危機へ近づく」という警告は、予言として扱うのではなく、反証可能な仮説として追います。次の4つの指標が改善方向へそろえば、この警告は後退したと判断します。
① 財政|財政赤字のGDP比
最初に見るのは、利払いを含む連邦政府の財政赤字です。CBOの2026年見通しでは、財政赤字はGDP比5.8%です。これが一時的な景気要因ではなく、複数年にわたって3%方向へ明確に縮小するなら、債務の増加速度が経済成長を上回り続けるという前提は弱まります。
毎月の歳入・歳出は米財務省「Monthly Treasury Statement」、中期的な財政赤字・GDP比は米議会予算局(CBO)の財政見通しで確認します。
② 実需|米国債の国別ネット購入
次は保有残高ではなく、実際の取引フローを見ます。米財務省TICの長期証券取引データで、日本・中国に対応する国別系列が数カ月にわたり米国債の買い越し方向へ改善するかを確認します。
ただし、ここにも注意があります。TICの国別取引は、米国の報告主体と直接取引した海外の相手国を基準にするため、必ずしも最終的な実質保有者の国とは一致しません。したがって、単月の「日本買い」「中国売り」で判断せず、数カ月の方向で見ます。
③ 価格|10年タームプレミアム
長期金利そのものではなく、投資家が長期債を保有するために要求する上乗せ金利を追います。確認するのはNY連銀のACMモデルによる10年タームプレミアムです。
タームプレミアムが持続的に縮小すれば、財政・国債供給・インフレなどに対して市場が要求する長期リスク補償が後退している可能性があります。逆に、景気悪化によって期待短期金利だけが下がり、タームプレミアムが高止まりするなら、10年債利回りが低下しても債務問題の改善とは判断しません。なおACMは市場価格そのものではなく、モデルによる推計値です。
④ 相対利回り|為替ヘッジ後の日米10年債利回り差
日本の投資家にとって重要なのは、米10年債の表面利回りだけではありません。ドル資産を円へ為替ヘッジした後の利回りから、日本10年国債の利回りを引いた差を追います。
この差のマイナス幅が縮小する、あるいは米国債側の優位性が回復すれば、日本の投資家が国内債券へ資金を戻す圧力は弱まる可能性があります。反対に、日本金利の上昇やドルヘッジコストの上昇によって米国債の相対妙味がさらに低下すれば、国内回帰の圧力は残ります。
逆方向のサインも同時に確認します。米国債入札で市場のWI(When-Issued)利回りを上回るテールが繰り返し拡大する、タームプレミアムが上昇する、TICで海外勢の売り越しが続く、日本の外貨準備のうち証券残高が継続的に減少する、といった動きです。米国債の入札結果はTreasuryDirectのAuction Results、日本の外貨準備は財務省「外貨準備等の状況」で確認できます。
判断は一日の水準ではなく、複数月の方向で行います。直近では、8月分TICが10月16日に公表予定です。その次の大きな政策イベントは、10月27〜28日のFOMCです。
よくある質問|FAQ
レイ・ダリオ氏は米国の債務危機について何と述べたのですか?
10月6日、シンガポールでのBloomberg Televisionのインタビューで、米国の債務危機は今後3年以内にあり得ると改めて警告しました。理由として、借り入れの約3分の1を海外資本に頼っていることと、中国と日本の需要後退を挙げています。
中国と日本は米国債を売っているのですか?
保有額は減っていますが、すべてが売却とは限りません。7月の統計で中国は6,180億ドルと2008年8月以来の低水準、日本は1兆1,040億ドルでした。この統計は時価かつ保管国ベースのため、利回り上昇による目減りや他国経由の保管、日本の為替介入の影響も含まれます。
日本の投資家にとって、特に重要な数字は何ですか?
為替ヘッジ後の米国債利回りです。日米の政策金利差(約2.6ポイント)を差し引くと米10年債は約2.7%となり、日本の10年国債(9月1日に一時3.000%)を下回る概算になります。日本の資金が国内に戻るかどうかの目安になります。
「3年以内」という時期はどこまで信頼できますか?
時期よりも構造の警告として読むのが妥当です。ダリオ氏は2025年3月にも3年前後と述べており、期限は先へ進み続けています。赤字のGDP比、国別の実需、タームプレミアムの3つが改善すれば、警告は後退したと判断できます。
【PR】100円から取引できるFX!

出典・更新
- 最終更新:2026年10月7日
- 共同通信「日銀利上げ、1・25%に」 https://www.kanaloco.jp/news/social/article-1305496.html
- 共同通信「長期金利、30年ぶり3%」 https://www.kanaloco.jp/news/economy/article-1301052.html
- Bloomberg「Ray Dalio Warns China, Japan May Pull Back From Treasuries」 https://www.bloomberg.com/news/articles/2026-10-06/ray-dalio-warns-china-japan-may-pull-back-from-us-treasuries
- Seoul Economic Daily(Bloomberg報道を引用、10/7フォーブス会議) https://en.sedaily.com/international/2026/10/07/dalio-warns-ai-bubble-is-nearing-a-bursting-point
- Axios「China's Treasury holdings fall to 2008 low」 https://www.axios.com/2026/09/18/china-treasury-bonds-rates
- Bloomberg Government「US Benchmark 10-Year Yield Briefly Hits Highest Since 2002」 https://news.bgov.com/insurance/treasury-10-year-yield-hits-highest-since-2002-on-rate-outlook
著者
尾崎 穂摘
MS FINANCIAL PRESS:編集長
担当:グローバル経済
結論|Opinion
ダリオ氏の二つの警告は、金利という一本の線でつながっています。政府の借り入れとAI投資が同じ資本を奪い合い、海外の買い手が細れば利回りは上がり、その金利が今度はAIの債務を試します。
ただし「3年以内」という時計は、2025年から同じ長さのまま進んできました。構造は見る、時計は割り引く。確認すべきは利回りの水準ではなく、赤字のGDP比、国別の実需、タームプレミアム、ヘッジ後の利回り差という4つの数字の方向です。4つがそろって悪い方向に動いたとき、警告は現実味を帯びます。
予言ではなく判断基準を渡す。それがこの記事の役割です。

\LINE登録で分析レポートをゲット!/
LINEマガジン限定で、深掘りマーケット情報や最新ロジックの詳細を無料で配信。今すぐ友だち追加して、ワンランク上の情報を手に入れましょう!
